Domain cdif.de kaufen?
Wir ziehen mit dem Projekt
cdif.de um.
Sind Sie am Kauf der Domain
cdif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cdif.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
OMNi BiOTiC 10 - bei Antibiotika-EinnahmeAnwendungsgebiet von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeOMNi BiOTiC 10 - bei Antibiotika-Einnahme ist ein Nahrungsergänzungsmittel und wird bei Antibiotika assoziierter Diarrhoe angewendet.Wirkungsweise von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeBei Erkrankungen, die durch Bakterien ausgelöst werden, helfen oft nur noch Antibiotika. So gut Antibiotika auch wirken, leider bringen sie häufig unangenehme Nebenwirkungen mit sich. Häufig sind dies Durchfälle und Übelkeit, die oft noch Wochen nach einer Antibiotikaeinnahme andauern können. Wenn kolikartige Schmerzen und Bauchkrämpfe oder mehr als drei Stuhlentleerungen am Tag auftreten, der Stuhl sehr weich bis flüssig ist und die Stuhlmenge sich deutlich vermehrt hat, spricht man von Durchfall. Solche Beschwerden können sofort oder auch erst Wochen nach der ersten Antibiotika-Einnahme auftreten. Doch woran liegt das? Das Antibiotikum zerstört nicht nur die Krankheitserreger, sondern auch ganze Stämme der „guten“ Darmbakterien. Das hat zur Folge, dass die Verdauung nicht mehr richtig funktioniert und sich außerdem unerwünschte Keime (z.B. Clostridium difficile) nahezu ungehindert im Darm ansiedeln können. Deshalb ist es gerade bei einer Antibiotika-Therapie sehr wichtig, dem Körper „Nachschub“ in Form von natürlich im menschlichen Darm vorkommenden Bakterien zuzuführen, die sich im Darm auch ansiedeln und vermehren können. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 10 - bei Antibiotika-Einnahme: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Reisprotein, Magnesiumsulfat, Bakterienstämme*, Fructooligosaccharide (FOS), Enzyme (Amylasen), Vanillearoma, Mangansulfat *10 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g) und 10 Milliarden Keimen pro 2 Portionen (= 10 g): Lactobacillus acidophilus W55 Lactobacillus acidophilus W37 Lactobacillus paracasei W72 Lactobacillus rhamnosus W7112,42 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nährstoffkomplex - ImmunsystemOrthomolekulare Nahrungsergänzung mit B-Vitaminen (PANMOL-B- Komplex), Vitaminen, Mineralstoffen und weiteren pflanzlichen Vitalstoffen zum Erhalt der körpereigenen Abwehr. Mit Vitamin C und Zink zur Unterstützung der normalen Funktion des Immunsystems. Besonderheiten: Für FITNE Nährstoffkomplexe werden Quinoa-Samen aus natürlichen Quellen in einem patentierten Verfahren zum Keimen gebracht. Der Vitamingehalt des nährstoffreichen „Kraftkorns“ der Inka wird dabei gezielt potenziert. Auf diese Weise stehen pflanzliche, bioaktive Nährstoffe in hoher Konzentration zur Verfügung. Die Zusammensetzung der FITNE Nährstoffkomplexe entspricht den Erkenntnissen der modernen Ernährungswissenschaft. Jeder Nährstoffkomplex enthält wichtige Mikronährstoffe in bedarfsorientierter, stoffwechselgerechter Dosierung. Diese sind – wenn sie direkt aus pflanzlichen Quellen stammen – besonders gut om Körper verwertbar. Anwendung: 2-mal täglich 2 Kapseln mit etwas Flüssigkeit verzehren. Lager- und Aufbewahrungshinweis: Die geöffnete Packung bitte stets gut verschließen, Nach dem Öffnen zügig aufbrauchen, Trocken lagern, vor Licht und Wärme schützen. 15-25*C17,05 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Hometest Zur Untersuchung Auf Harnwegs-Infektion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Harnwegsinfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Infektion 5ml Longfill Aroma by AlphaVirusKöstliche Komposition aus Mango, Ananas und Drachenfrucht. Inhalt: 5 mlInhaltsstoffe: Propylenglykol (E1520), AromenFlasche: 60 ml Chubby V3 Flasche Noch nie war das Selbermischen so einfach. Keine extra Flaschen, kein Messbecher oder sonstiges.Sie brauchen nur Ihre Lieblingsbase, eine kleine Spritze und schon kann es losgehen.Befüllen Sie die Liquidflasche bis zum Rand des Labels mit Base, kräftig schütteln und FERTIG. Lieferumfang1x 60ml Flasche mit 5ml Aroma12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
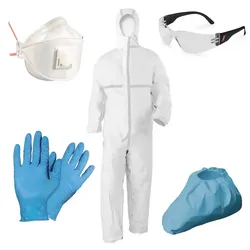
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
OMNi BiOTiC 10 - bei Antibiotika-EinnahmeAnwendungsgebiet von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeOMNi BiOTiC 10 - bei Antibiotika-Einnahme ist ein Nahrungsergänzungsmittel und wird bei Antibiotika assoziierter Diarrhoe angewendet.Wirkungsweise von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeBei Erkrankungen, die durch Bakterien ausgelöst werden, helfen oft nur noch Antibiotika. So gut Antibiotika auch wirken, leider bringen sie häufig unangenehme Nebenwirkungen mit sich. Häufig sind dies Durchfälle und Übelkeit, die oft noch Wochen nach einer Antibiotikaeinnahme andauern können. Wenn kolikartige Schmerzen und Bauchkrämpfe oder mehr als drei Stuhlentleerungen am Tag auftreten, der Stuhl sehr weich bis flüssig ist und die Stuhlmenge sich deutlich vermehrt hat, spricht man von Durchfall. Solche Beschwerden können sofort oder auch erst Wochen nach der ersten Antibiotika-Einnahme auftreten. Doch woran liegt das? Das Antibiotikum zerstört nicht nur die Krankheitserreger, sondern auch ganze Stämme der „guten“ Darmbakterien. Das hat zur Folge, dass die Verdauung nicht mehr richtig funktioniert und sich außerdem unerwünschte Keime (z.B. Clostridium difficile) nahezu ungehindert im Darm ansiedeln können. Deshalb ist es gerade bei einer Antibiotika-Therapie sehr wichtig, dem Körper „Nachschub“ in Form von natürlich im menschlichen Darm vorkommenden Bakterien zuzuführen, die sich im Darm auch ansiedeln und vermehren können. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 10 - bei Antibiotika-Einnahme: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Reisprotein, Magnesiumsulfat, Bakterienstämme*, Fructooligosaccharide (FOS), Enzyme (Amylasen), Vanillearoma, Mangansulfat *10 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g) und 10 Milliarden Keimen pro 2 Portionen (= 10 g): Lactobacillus acidophilus W55 Lactobacillus acidophilus W37 Lactobacillus paracasei W72 Lactobacillus rhamnosus W7112,42 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nährstoffkomplex - ImmunsystemOrthomolekulare Nahrungsergänzung mit B-Vitaminen (PANMOL-B- Komplex), Vitaminen, Mineralstoffen und weiteren pflanzlichen Vitalstoffen zum Erhalt der körpereigenen Abwehr. Mit Vitamin C und Zink zur Unterstützung der normalen Funktion des Immunsystems. Besonderheiten: Für FITNE Nährstoffkomplexe werden Quinoa-Samen aus natürlichen Quellen in einem patentierten Verfahren zum Keimen gebracht. Der Vitamingehalt des nährstoffreichen „Kraftkorns“ der Inka wird dabei gezielt potenziert. Auf diese Weise stehen pflanzliche, bioaktive Nährstoffe in hoher Konzentration zur Verfügung. Die Zusammensetzung der FITNE Nährstoffkomplexe entspricht den Erkenntnissen der modernen Ernährungswissenschaft. Jeder Nährstoffkomplex enthält wichtige Mikronährstoffe in bedarfsorientierter, stoffwechselgerechter Dosierung. Diese sind – wenn sie direkt aus pflanzlichen Quellen stammen – besonders gut om Körper verwertbar. Anwendung: 2-mal täglich 2 Kapseln mit etwas Flüssigkeit verzehren. Lager- und Aufbewahrungshinweis: Die geöffnete Packung bitte stets gut verschließen, Nach dem Öffnen zügig aufbrauchen, Trocken lagern, vor Licht und Wärme schützen. 15-25*C17,05 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Hometest Zur Untersuchung Auf Harnwegs-Infektion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Harnwegsinfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eder, Sigrun: Volle Hose. Einkoten bei Kindern: Prävention und BehandlungVolle Hose. Einkoten bei Kindern: Prävention und Behandlung , Kacke gehört in das Klo. Jawohl! Trotzdem gibt es Jungen und Mädchen, die regelmäßig Kot in der Unterhose absetzen oder Kacke an unpassenden Orten verstecken. Sind die betroffenen Kinder über vier Jahre alt und verfügen sie bereits über die körperlichen Voraussetzungen zur Stuhlkontrolle, dann wird dieses Problem als "Einkoten" bezeichnet. Oftmals weist dieses Verhalten auf psychische Belastungen beim Kind oder auf Probleme innerhalb des Familiensystems hin. Einkotende Kinder schneiden sich und ihre Familie häufig von sozialen Aktivitäten ab, weil das mit Scham und familiärem Stress verbundene Problem wie ein Geheimnis gehütet wird. Daraus entstehen Spannungen und Konflikte, die erneut den Leidensdruck einzelner Familienmitglieder erhöhen. Auch wird das Problem im sozialen Umfeld häufig verschwiegen. Der beim Einkoten entstehende deutlich wahrnehmbare Geruch sorgt zusätzlich für Hänseleien in der Gruppe Gleichaltriger. Das Kindersachbuch "Volle Hose. Einkoten bei Kindern: Prävention und Behandlung" wurde schwerpunktmäßig nach systemischen Ansätzen gestaltet. Es schafft Klarheit, hilft Jungen und Mädchen, das Problem anzupacken, und regt Eltern an, Neues auszuprobieren. Professionelle HelferInnen unterstützt das Buch dabei, Einkoten im psychologischen, psychotherapeutischen und ärztlichen Setting kindgerecht besprechbar zu machen. , Seitenwände & Kotflügel Hinten > Kotflügel, Seitenwände & Tankdeckel , Erscheinungsjahr: 20130327, Produktform: Kartoniert, Beilage: Paperback, Autoren: Eder, Sigrun~Klein, Daniela~Lankes, Michael, Seitenzahl/Blattzahl: 68, Altersempfehlung / Lesealter: 18, ab Alter: 5, bis Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Mensch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Orte & Menschen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: edition riedenburg e.U, Verlag: edition riedenburg, Länge: 187, Breite: 165, Höhe: 5, Gewicht: 117, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.